暴落時に積立を続けると回復は早まるのか
価格が大きく下がると、「積立を止めるべきか」「今こそ増やすべきか」が気になります。まず確認したいのは、次の買付に使うお金を、生活のために必要としていないかです。無理のない定額積立は選択肢ですが、収入が減ったときまで続ける義務はありません。
もう一つ大切なのは、「回復した」の意味です。追加入金で残高が増えても、運用の損失が消えたとは限りません。今日の一歩は、投資の評価額と待機現金を合計し、これまで自分が入れたお金と比べることです。
相場の下落と家計の変化を分ける
下落と同時に仕事や収入が不安定になったなら、積立の減額・一時停止を検討する理由があります。家賃や医療費、予定していた支出を犠牲にして購入額を保つ必要はありません。FINRAも、値動きが荒いときには、すぐに資金が必要な人と、長く運用できる人を区別しています。FINRAの市場混乱時の案内
生活の備えが確保され、目的、使う時期、許容できる損失が変わっていないなら、あらかじめ決めた低コスト・分散投資の積立を続けることには筋が通ります。ただし、下がったという理由だけで増額したり、借入で買い増したりする結論にはなりません。
残高が戻ることと損益が戻ること
入出金のある口座には、少なくとも三つの違う問いがあります。
- 商品の価格や指数は、以前の高値まで戻ったか
- 口座の残高は、下落前の金額に戻ったか
- 投資と待機現金の合計は、累計拠出額まで戻ったか
以下は引出しのない例なので、累計拠出額は最初と追加の入金をすべて足した額です。「投資評価額+待機現金−累計拠出額」を損益とし、それを累計拠出額で割った比率も見ます。これは拠出額に対する名目の損益割合で、年率リターンや時間加重収益率ではありません。物価上昇による購買力の変化も含みません。
同じお金を用意した二人で比べる
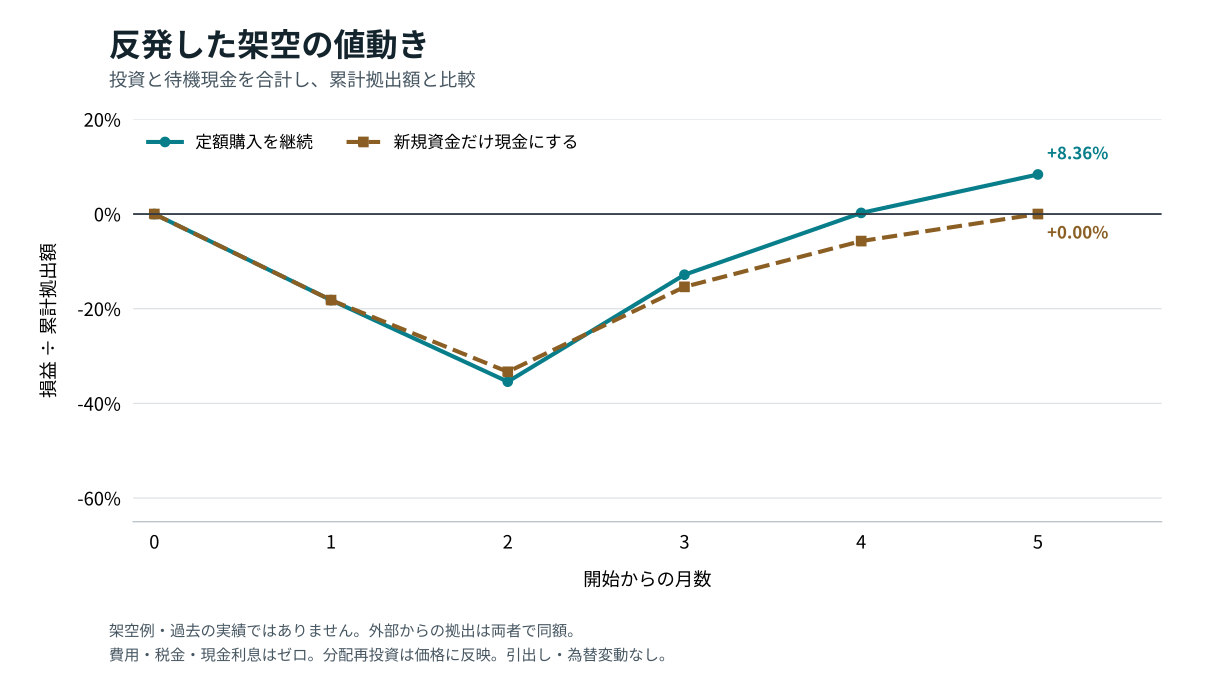
ここからは実際の暴落の検証ではなく、仕組みを見るための架空例です。二人とも最初に10万円を投資し、その後5カ月、毎月末に1万円ずつを用意します。Aさんは毎回購入し、Bさんは最初の保有分を売らず、新しい1万円だけを現金で残します。家計から出すお金は、どの月も二人で同じです。
すべて円建てで為替変動はなく、端数購入が可能。税金・費用・現金の利息はゼロとします。価格は分配金の再投資を織り込んだ架空の1口価格で、別の分配金は足しません。月末の価格で追加購入し、その直後に評価します。
| 月 | 架空の1口価格 | 累計拠出額 | A 積立を続けた合計 | B 新規資金を現金にした合計 |
|---|---|---|---|---|
| 開始 | 10,000円 | 100,000円 | 100,000円 | 100,000円 |
| 1 | 8,000円 | 110,000円 | 90,000円 | 90,000円 |
| 2 | 6,000円 | 120,000円 | 77,500円 | 80,000円 |
| 3 | 8,000円 | 130,000円 | 113,333円 | 110,000円 |
| 4 | 9,200円 | 140,000円 | 140,333円 | 132,000円 |
| 5 | 10,000円 | 150,000円 | 162,536円 | 150,000円 |
合計は投資評価額と待機現金の和。1円単位に四捨五入しています。
3カ月目のAさんは、残高が開始時の10万円を超えています。それでも13万円の拠出額には届かず、約1万6,667円、12.82%のマイナスです。残高だけを見て「もう回復した」と言うと、追加入金を利益のように扱ってしまいます。
4カ月目には、Aさんの合計が累計拠出額を約333円上回ります。価格は開始時より8%低いままです。この値動きでは、安いときに増えた保有数量が反発で寄与し、拠出額に対する損益はBさんより先にゼロ以上となりました。
図を拡大して読む
図の中を横にスクロールできます(キーボードの左右キーにも対応)
下落が続けば逆の結果もある
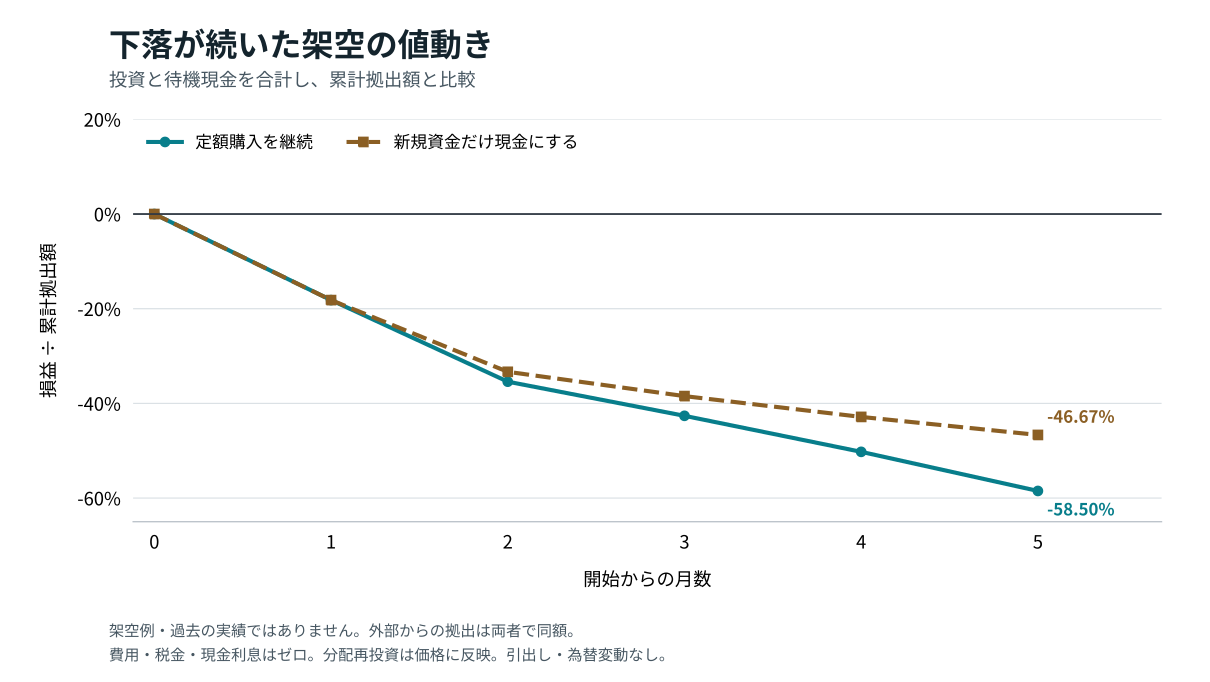
購入単価が低くなっても、その後の価格がさらに下がれば、追加購入した分も損失を負います。同じ条件で、価格を10,000円、8,000円、6,000円、5,000円、4,000円、3,000円とした架空例も計算しました。
5カ月目の累計拠出額15万円に対して、Aさんは6万2,250円、Bさんは8万円です。損益割合はそれぞれマイナス58.50%、マイナス46.67%。新しいお金を現金にした方が、この時点の損失は小さくなります。どちらも回復していません。
図を拡大して読む
図の中を横にスクロールできます(キーボードの左右キーにも対応)
二つの架空例から言えるのは、結果が値動きの経路に左右されることです。「続ければ必ず早く回復する」という法則は示していません。分散していても市場全体の損失は避けられず、下がった個別企業が以前の水準へ戻る保証もありません。SECの資産配分・分散の説明
過去の暴落を語る前にそろえる条件
本稿では歴史的な回復時期の比較は実施していません。その比較には、開始日、最初の保有額と取得額、追加拠出日と金額、売却・再開ルール、待機現金の利息が必要です。指数の種類、配当再投資、通貨と為替、費用・税金、回復の判定基準、まだ回復していない期間の扱いも明示しなければなりません。
積立を止めた人の現金を除外したり、一方だけ入金を多くしたりすると、公平な比較になりません。結果を見てから都合のよい再開日を選ぶ検証にも注意が必要です。
「続ける」という判断は、回復日を当てる約束ではなく、家計が支えられる長期の計画を維持する判断です。今日の買付を止める理由が、必要資金の不足なのか、値下がりへの恐怖なのかを書き分ける。そのうえで金額を決めれば、「暴落なら必ず買う」という掛け声に家計を合わせずに済みます。
資料確認日:2026年10月12日。本稿は一般的な情報提供・金融教育を目的とし、個別の投資助言ではありません。投資には元本割れを含む損失リスクがあります。過去の実績や架空例・シミュレーションは将来の成果を保証しません。最終的な投資判断は、ご自身の状況と商品の資料を確認し、投資家ご自身の責任で行ってください。